ActualitéLa profession d'avocat
Timbre fiscal de 225 euros : jusqu’à quelle date précisément ?
Le FIDA ?
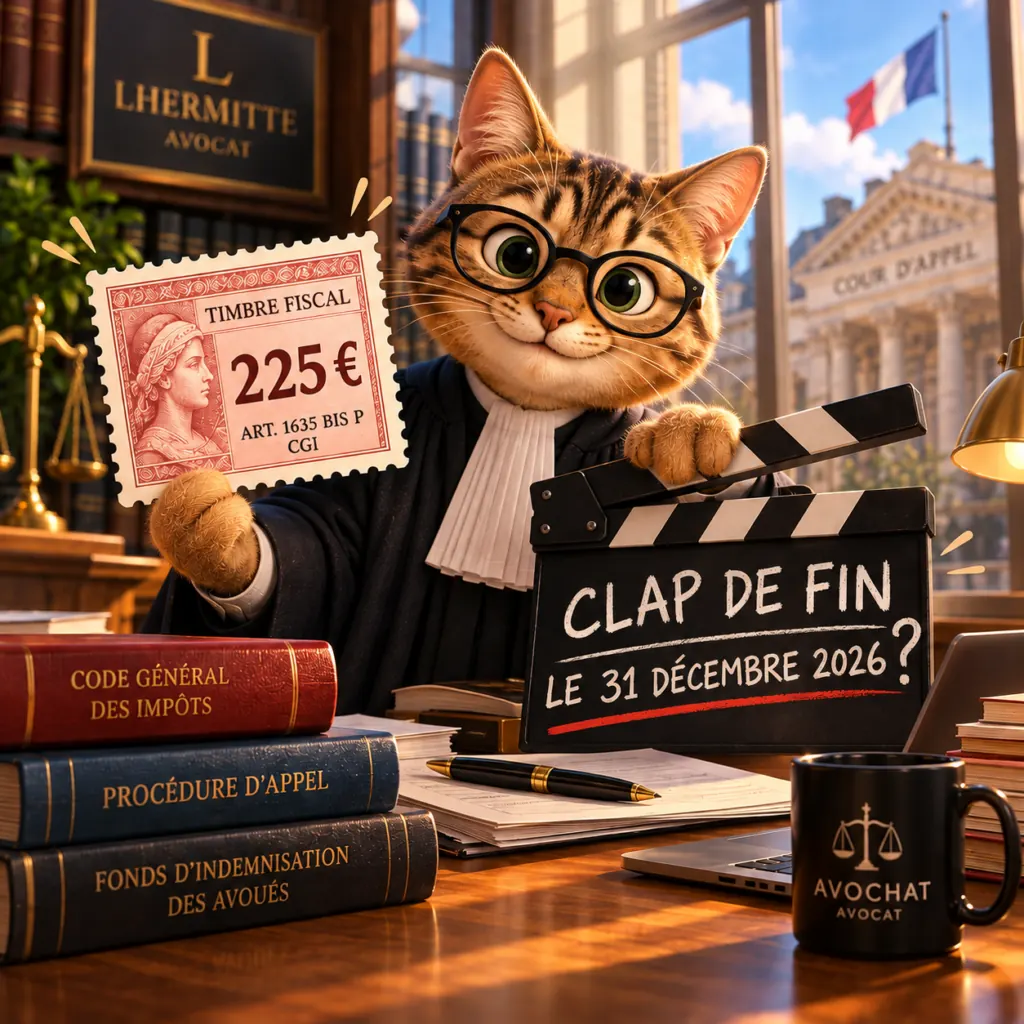
Il est rappelé que c’est la loi n° 2009-674 du 30 décembre 2029 qui a institué ce droit inscrit de 225 euros dans un nouvel article 1635 bis P du code général des impôts, dont le montant était à l’origine de 150 euros, et dont la perception devait prendre fin le 31 décembre 2018, prorogé très rapidement au 31 décembre 2020.
En 2014, le montant a été porté à 225 euros, et prolongé jusqu’au 31 décembre 2026.
Comme le prévoit le texte, « le produit de ce droit est affecté au fonds d’indemnisation de la profession d’avoués près les cours d’appel ».
En effet, pour financer la réforme qui a abouti à la suppression de la profession d’avoué (L. n° 2011-94, 25 janv. 2011, portant réforme de la représentation devant les cours d’appel) a été créé un fonds d’indemnisation de la profession d’avoué, FIDA, (L. n° 2011-94, préc., art. 19). Ce fonds est alimenté par la taxe fiscale de l’article 1635 bis P du code général des impôts.
Cette taxe prendra fin le 31 décembre 2026… et sous réserve qu’elle ne soit pas alors maintenue pour d’autres fins… ce qui du reste semble être la voie qui sera prise…
Ce droit ne concerne que les procédures d’appel avec représentation obligatoire par avocat, de sorte qu’il a été exclu en matière prud’homale (circ. 5 juill. 2016 du ministère de la Justice), la représentation pouvant être faite par un défenseur syndical.
La sanction, en cas de non-acquittement, est relativement classique puisque, pour l’appelant, il en va de la recevabilité de son appel. Quant à l’intimé, il encourt l’irrecevabilité des défenses, ce qui revient à conserver les conclusions tout en ôtant leur contenu.
Droit perçu jusqu’au 31 décembre 2026 ?
L’article du CGI indique que « Ce droit est perçu jusqu’au 31 décembre 2026 ».
Mais que signifie cette précision ?
Si je fais appel le 31 décembre 2026, et que je n’ai pas payé immédiatement, devrais-je le régler ultérieurement ?
Si je suis intimé sur un appel formé avant le 1er janvier 2026, et que l’appelant a payé ce timbre, dois-je également le faire.
Bref : la taxe est-elle due pour toutes les instances d’appel introduites avant le 31 décembre 2026 ?
A priori, on pourrait le penser.
Le décret n° 2011-1202 du 28 septembre 2011 (article 21 I 1°), tel que modifié par le décret n° 2013-1280 du 29 décembre 2013 (article 13-II), a précisé que l’article 963 du code de procédure civile demeure applicable jusqu’à l’expiration du délai fixé au II de l’article 54 de la loi n° 2009-1674 du 30 décembre 2009 de finances rectificative pour 2010, c’est-à-dire jusqu’au 31 décembre 2018. Ce texte a été modifié à nouveau par l’article 33 du décret n° 2017-892 du 6 mai 2017 : L’article 963 du code de procédure civile demeure applicable aux déclarations d’appel et aux actes de constitution remis au greffe jusqu’au 31 décembre 2026.
Appelant et intimé : quand régler ?
En conséquence, pour l’appelant, si la déclaration d’appel est remise avant le 1er janvier 2026, la taxe est due.
Et pour l’intimé, peu importe la date de l’appel, ce droit est dû en fonction de la date à laquelle l’acte de constitution est remis au greffe. Bon, on soulignera au passage qu’on ne remet pas un acte de constitution au greffe : ce qu’on remet au greffe, c’est la copie de l’acte de constitution. C’est pas moi qui le dis, c’est l’article 906… mais ce n’est qu’un détail san importance.
On comprendra que l’intimé aura tout intérêt à différer, autant que faire se peut, la notification de son acte de constitution… ou à tout le moins de sa justification auprès du greffe. Il y aura peut-être une inflation de signification à intimé défaillant, en fin d’année 2026, pour cette raison. Les commissaires de justice vous en remercient.
Et en cas de différé après le 31 décembre 2026 ?
Cependant, cette précision selon laquelle est applicable aux déclarations d’appel et acte de constitution remis au greffe jusqu’au 31 décembre 2026 mérite d’être clarifiée.
Cette date est logique dans la mesure où l’article 963, alinéa 2, prévoit que « l’auteur de l’appel principal en justifie lors de la remise de sa déclaration d’appel et les autres parties lors de la remise de leur acte de constitution ». Il est donc logique de l’arrêter au 31 décembre 2026.
Mais le texte ne prévoit pas un différé dans le règlement du timbre, et c’est alors, lorsque la partie ne s’est pas strictement conformée à cette disposition, que la question prend tout son sens.
Cette obligation est-elle maintenue, passé le 31 décembre 2026, si ni l’intimé ni l’appelant ne s’est acquitté du droit ?
Un fonds qui disparaît au 31 décembre 2026 ?
Il est rappelé que cette taxe a un objectif : alimenter le fonds d’indemnisation (FIDA).
Que devient ce fonds après le 31 décembre 2026 ?
Ce fonds a vocation à disparaître le 31 décembre 2026, sans repartir pour une nouvelle année.
Les paiements intervenus jusqu’au 31 décembre 2026 seront affectés au fonds pour l’année 2026.
Il n’est a priori pas prévu que des recettes soient perçues en 2027.
D’ailleurs, ce timbre sera-t-il encore disponible ? Je pense que oui, le système n’ayant peut-être pas été prévu pour s’arrêter automatiquement le 31 décembre 2026 à minuit.
Quid au 1er janvier 2027 ?
Dans ces conditions, pour tout appel et constitution antérieure au 1er janvier 2027, et pour lesquels la partie ne s’est pas acquitté du droit, nous pouvons considérer a priori que le droit ne sera pas dû, de sorte qu’il peut y avoir un intérêt à différer tout règlement.
En revanche, et la vigilance sera de mise, si l’avocat de l’appelant ou de l’intimé reçoit du greffe un avis d’avoir à justifier de l’acquittement du droit, il faudra urgemment payer et envoyer le timbre au greffe, faute de quoi l’irrecevabilité pourra tomber à tout moment…
Le maintien d’un droit après le 31 décembre 2026 ?
Il est probable que ce droit d’entrée, même s’il sera évidemment affecté autrement, sera maintenu sur le principe, quitte peut-être à le prévoir que pour la partie appelante.
Cependant, il s’agit d’un droit extrêmement élevé, qui gonfle le coût du procès.
S’il devait être maintenu, dans son principe, il serait certainement opportun de le limiter à une seule partie, et à en diminuer le montant.
Christophe Lhermitte