ActualitéLa profession d'avocatProcédure d'appel
Irrecevabilité pour non-paiement du timbre de 225 € : quel recours ? on rapporte ou on défère l’ordonnance ?
Paiement de la taxe : le principe
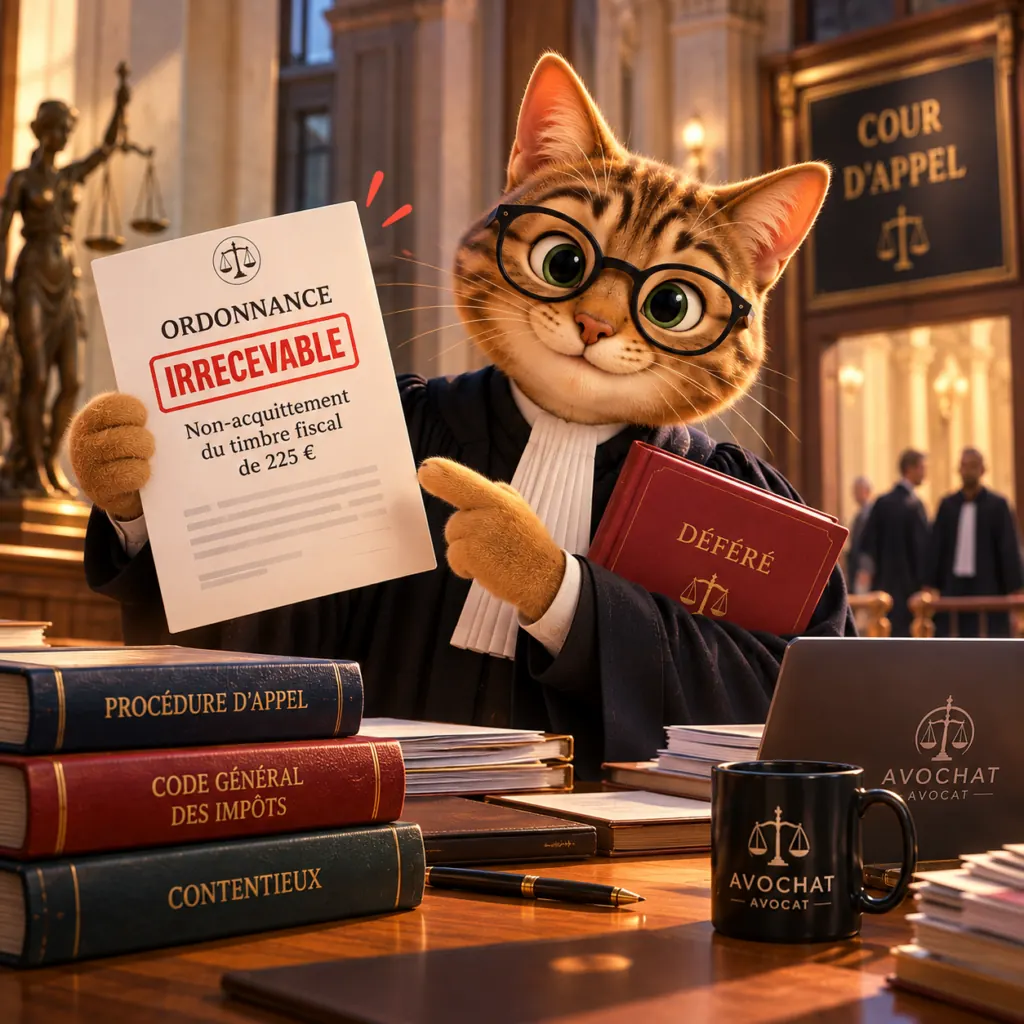
Les parties, jusqu’au 31 décembre 2026, doivent, en appel, lorsque la représentation est obligatoire, s’acquitter de la taxe fiscale de 225 € de l’article 1635 bis P du code général des impôts. À défaut, l’appel ou les conclusions sont déclarées irrecevables.
Contester l’irrecevabilité ?
Cependant, l’article 963 prévoit un mécanisme particulier pour contester l’irrecevabilité prononcée, lorsqu’elle résulte d’une erreur.
En effet, il est prévu que la décision peut être rapportée, qui est en quelque sorte une rétractation, dans le délai de quinze jours suivant la décision. À compter de la notification de la décision qui refuse de rapporter la décision d’irrecevabilité, court le délai de recours contre la décision d’irrecevabilité.
Quant à l’alinéa 4, il prévoit un déféré, dans les conditions de l’article 916, si la décision d’irrecevabilité émane du président de la chambre, en bref délai, ou du conseiller de la mise en état, en circuit ordinaire. Pas de déféré si c’est la cour d’appel qui prononce cette irrecevabilité ; c’est alors le pourvoi qui constituera le recours.
Le rapport préalable ?
La partie doit donc, préalablement à tout recours, demander le rapport de la décision.
À défaut, le recours n’est pas ouvert (Civ. 2e, 28 sept. 2017, n° 16-18.166, P : « Mais attendu qu’en cas d’irrecevabilité de l’appel prononcée en application de l’article 963 du code de procédure civile, la décision peut être rapportée par le juge dans les conditions prévues par l’article 964 du même code, de sorte qu’un recours ne peut être exercé sans que la demande de rapport ait été préalablement formée ; »).
Le déféré ?
Question : le déféré est-il ouvert en tout état de cause ? Faut-il au préalable avoir demandé au CME ou au président de rapporter sa décision avant de pouvoir envisager ce « recours » (qui n’est pas un recours, au sens procédural, pour la Cour de cassation, qui le voit comme un « acte de procédure »).
Un rapport ou un déféré, c’est selon…
Cela étant, la Cour de cassation apporte une précision quant à cette obligation, à savoir que le rapport est demandé « seulement si la décision a été prise sans que les parties aient été convoquées ou citées à comparaître à l’audience à l’issue de laquelle le juge a statué » (Civ. 2e, 1er juill. 2021, n° 19-10.668, Dalloz actualité 22 juill. 2021, obs. Lhermitte).
Dès l’instant où la partie concernée n’a pas été invitée à s’expliquer ou n’a pas reçu un avis d’avoir à justifier de ce paiement, le recours pourra être formé immédiatement.
En conséquence, l’obligation de passer au préalable par la case « rapport » suppose l’erreur, ou un non-respect de ce principe du contradictoire imposant de ne pas prendre la partie par traitrise.
Cela limite considérablement les décisions concernées par ce rapport.
Le déféré, un recours ?
La Cour de cassation fait état d’un « recours , alors que le déféré n’est pas un recours au sens strict, laissant à penser que les alinéas 3 et 4 de l’article 964 sont indépendants. Pour rappel, la Cour de cassation considère que le déféré n’est pas un recours, mais un acte de procédure (Civ. 2e, 11 janv. 2018, no 16-23.992, P II, no 3 – Civ. 2e, 4 juin 2020, n° 18-23.248).
Mais au regard de l’article 964, le déféré est un recours.
À retenir donc : le texte n’impose pas systématique une demande préalable de rapport, avant d’envisager un déféré, ou tout autre recours.